Für die Budgetfreigabe eines ATS braucht die Finanzleitung drei getrennte Antworten: Welche Ausgaben ändern sich wirklich? Welche Arbeitszeit wird nur für andere Aufgaben frei? Welche zusätzlichen Erlöse sind bislang bloße Annahmen? Ein überzeugender Business Case zeigt alle drei, ohne sie zu einer einzigen Renditezahl zu vermischen.
Entscheidung und Zeitraum zuerst festlegen
Beschreiben Sie die Alternative konkret: bestehendes ATS verlängern, es ersetzen oder ein zusätzliches Sourcing-Werkzeug einsetzen. Nennen Sie Nutzer, Mandatstypen, Vertragslaufzeiten und einen gemeinsamen Betrachtungszeitraum. Ein neues Werkzeug ersetzt eine alte Lizenz nur, wenn der Vertrag tatsächlich endet und die bisherige Arbeit darin entfällt. Für eine Personalberatung gehört auch die Übergangsphase mit parallelen Systemen in den Vergleich.
Jeder Annahme einen Verantwortlichen geben
Finance bestätigt Zahlungen und Kündigungsfristen. Die Teamleitung prüft, ob frei werdende Zeit auf vorhandene Mandate verteilt werden kann. Consultants erfassen Arbeit an Brief, Suche, Korrektur, Kandidatenakte und Kundenfreigabe. IT oder die verantwortliche Person für Daten prüft Migration und Export. Kennzeichnen Sie jeden Wert als beobachtet, schriftlich angeboten, geschätzt oder offen. Ohne diese Herkunft ist selbst eine richtige Formel keine belastbare Entscheidung.
Beispielrechnung: erfundene Werte, keine Yena-Preise
Die folgenden Eurobeträge sind ausdrücklich hypothetische Planungswerte für ein volles erstes Jahr. Sie sind weder ein Angebot noch ein Kundenergebnis. Ersetzen Sie jede Zahl durch eigene Belege.
| Eingabe | Beispielwert | Beleg vor Freigabe |
|---|---|---|
| Neue laufende Softwareausgabe | 6.000 € pro Jahr | Aktuelles Angebot, enthaltene Module und Abrechnungszeitraum |
| Einmalige Barausgabe | 1.500 € | Migrations-, Einrichtungs- und externe Projektkosten |
| Kündbare bisherige Ausgabe | 4.800 € pro Jahr | Vertragsende und tatsächlich abgelöste Leistung |
| Team und Arbeitswochen | 5 Consultants; 40 Wochen | Beteiligte Personen und realistische Nutzungsdauer |
| Interner Stundensatz | 30 € | Einheitliche Annahme der Finanzabteilung |
| Einführung und Schulung | 40 Stunden gesamt | Zusätzliche interne Zeit, nur einmal gezählt |
Zuerst den zahlungswirksamen Fall rechnen
Neue Barausgabe im ersten Jahr: 6.000 € + 1.500 € = 7.500 €. Tatsächlich vermeidbare Ausgabe: 4.800 €. Ohne belegten zusätzlichen Geldzufluss ergibt sich 4.800 € − 7.500 € = −2.700 €.
Cash-ROI = (vermeidbare Barausgaben + belegter zusätzlicher Deckungsbeitrag − neue Barausgaben) ÷ neue Barausgaben × 100. Im Beispiel: −2.700 € ÷ 7.500 € × 100 = −36 %. Beginnt die Kündigung später, fällt der vermeidbare Betrag niedriger aus.
Ein positiver Kapitalrückfluss entsteht hier nicht automatisch durch mehr freie Stunden: monatlich stehen 400 € kündbare Altleistung 500 € neuer laufender Softwareausgabe gegenüber. Einen Amortisationsmonat aus geschätzter Arbeitszeit abzuleiten, würde Geld und Kapazität verwechseln.
Freie Kapazität separat ausweisen
Angenommen, eine überprüfte Arbeitserleichterung beträgt netto eine Stunde je Consultant und aktiver Woche: 5 × 40 × 1 = 200 Stunden. Mit dem internen Satz sind das 6.000 € rechnerischer Kapazitätswert. Da das Gehalt unverändert bleibt, ist das kein Zahlungseingang und keine Personalkosteneinsparung.
Hinzu kommen in diesem Szenario 40 Schulungsstunden × 30 € = 1.200 € interner Aufwand. Eine Betrachtung aus Barausgaben und Kapazitätswert kann für die Ressourcenplanung nützlich sein, muss aber klar neben dem Cash-ROI stehen. Weder die 200 Stunden noch ein möglicher zusätzlicher Auftrag dürfen ein zweites Mal als derselbe Nutzen gezählt werden.
Mehr fakturierte Vermittlungen sind nur ein Szenario, solange Nachfrage, geeignete Kandidaten, Abschluss und zurechenbarer Deckungsbeitrag nicht belegt sind. Eine schneller erstellte Longlist ist keine Rechnung an den Kunden.
Eine vergleichbare Mandatsaufgabe messen
Wählen Sie ein typisches, nicht künstlich leichtes Mandat. Halten Sie dieselben Muss-Kriterien, Ausgangsdaten und die Definition einer verwendbaren Shortlist fest. Stoppen Sie nicht beim ersten Treffer: erfassen Sie Vorbereitung, Suche, Prüfung, Korrektur, CRM-Eintrag und Übergabe an den Kunden getrennt.
Die Yena-Anleitung zum ersten Sourcer-Durchlauf beschreibt einen editierbaren Suchprofil-Entwurf und die anschließende Prüfung der Shortlist. Die Anleitung zur Kandidatenakte bietet eine zweite konkrete Aufgabe: Kann ein anderes berechtigtes Teammitglied Notizen, Dateien und verknüpfte Stellen verstehen? Prüfen Sie beides in Ihrem aktuellen Arbeitsbereich. Ein Versuch ist kein Nachweis künftiger Vermittlungen.
Wiederholen Sie den Test mit einer schwierigeren Rolle und dokumentieren Sie auch unbrauchbare Treffer, doppelte Datensätze und offene Fragen. Übertragen Sie ein Messergebnis erst auf das ganze Team, wenn Mandatsmix und tatsächliche Nutzung dazu passen.
Einige unserer Kunden
Im Team ausprobieren
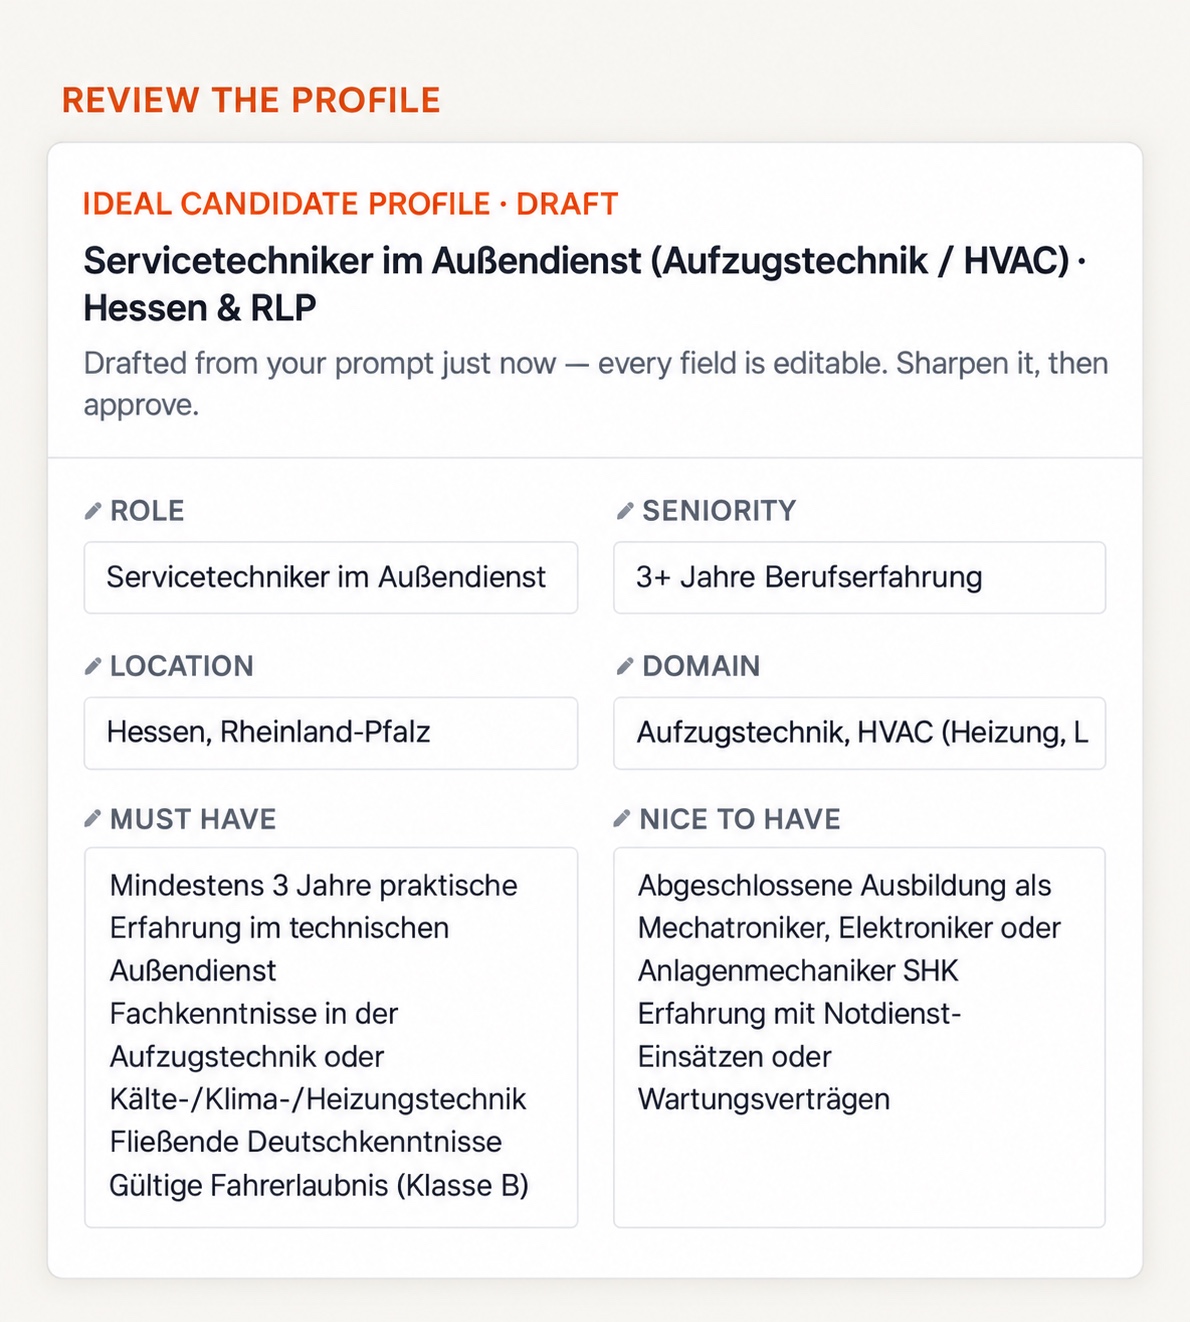
Den Suchschritt mit einem echten Brief prüfen
Illustrative Yena-Produktansicht mit deutschem Servicetechniker-Briefing und englischen Oberflächenbegriffen. Sie zeigt einen Prüfschritt, keinen gemessenen finanziellen Nutzen.
- Muss-Kriterien und verwendbare Ausgabe vorab definieren.
- Suchprofil und Shortlist menschlich prüfen.
- Zeit einschließlich Korrekturen und offener Fragen erfassen.
Einseitige Vorlage für die Freigabe
- Entscheidung: Welche bestehende Alternative wird mit welchem angebotenen Paket verglichen? Wer ist fachlich und finanziell verantwortlich?
- Barausgaben: Welche Verträge enden wann, welche neuen und einmaligen Kosten entstehen, und was bleibt parallel bestehen?
- Kapazität: Welche Nettozeit wurde an einer verwendbaren Aufgabe beobachtet, und wofür würde das Team sie einsetzen?
- Risiken und Schwelle: Welche Migration, Datenprüfung oder fehlende Funktion könnte den Kauf kippen? Welche Belege sind bis zu welchem Entscheidungstermin nachzureichen?
Produktbeispiele und Grenzen
Die beschriebenen Yena-Prüfschritte stammen aus den offiziellen Anleitungen zum ersten Sourcer-Durchlauf und zur Kandidatenakte. Alle Beträge und Zeitwerte oben sind erfunden. Für Ihren Antrag benötigen Sie ein aktuelles Angebot und Ihre eigenen Messungen.
Fragen zur Budgetvorlage
Sind eingesparte Recruiter-Stunden automatisch eine Kostenersparnis?
Nein. Bei unveränderter Lohnsumme sind sie zunächst freie Kapazität. Eine zahlungswirksame Ersparnis braucht eine belegte Ausgabenreduktion.
Wann darf eine zusätzliche Vermittlung im Cash-ROI erscheinen?
Erst wenn der zurechenbare zusätzliche Deckungsbeitrag belastbar ist. Ein Suchergebnis oder eine theoretisch freie Stunde beweist weder Auftrag noch Abschluss.