La aprobación de un ATS exige una comparación que Finanzas pueda discutir. Separe el dinero que realmente dejará de pagarse, el tiempo que el equipo podría dedicar a otros encargos y los ingresos futuros que aún no se han demostrado. Una lista de funciones o un cálculo de horas no sustituye esas pruebas.
Defina la compra y la alternativa
Indique si la agencia renovaría su sistema actual, lo sustituiría o añadiría una herramienta de búsqueda. Fije el mismo periodo para costes y beneficios, el número de usuarios, los encargos incluidos y la fecha en que terminan los contratos actuales. Si una licencia anterior sigue activa durante la migración, incluya el solapamiento. No atribuya al nuevo ATS una reducción de gasto que no se producirá.
Asigne dueño y calidad a cada dato
Finanzas verifica facturas, contratos y cancelaciones; operaciones confirma el uso real; los consultores miden las tareas; la persona responsable de datos comprueba migración y salida. Marque cada cifra como observada, cotizada, estimada o pendiente. La hipótesis de más colocaciones necesita demanda del cliente, candidatos adecuados, capacidad de entrega y margen atribuible: no nace de una lista corta más rápida.
Ejemplo inventado: sustituya todos los valores
Los importes son solo un supuesto de planificación para doce meses. No representan precios de Yena, una propuesta comercial ni resultados de clientes.
| Dato | Valor ilustrativo | Prueba necesaria |
|---|---|---|
| Nuevo software recurrente | 6.000 € al año | Oferta vigente, alcance y periodicidad |
| Desembolso inicial | 1.500 € | Migración, configuración y servicios externos |
| Gasto anterior cancelable | 4.800 € al año | Contrato y fecha efectiva de baja |
| Equipo y semanas activas | 5 consultores; 40 semanas | Personas y periodo comparable |
| Coste interno por hora | 30 € | Base aceptada por Finanzas |
| Formación inicial | 40 horas del equipo | Trabajo interno adicional contabilizado una vez |
Calcule primero el resultado de caja
El desembolso nuevo del primer año sería 6.000 € + 1.500 € = 7.500 €. El gasto que realmente desaparecería sería 4.800 €. Sin contribución adicional demostrada, la diferencia es 4.800 € − 7.500 € = −2.700 €.
ROI de caja = (ahorro de caja evitable + contribución incremental demostrada − nuevos desembolsos) ÷ nuevos desembolsos × 100. En este ejemplo: −2.700 € ÷ 7.500 € × 100 = −36 %. Si el contrato antiguo acaba más tarde, el ahorro del primer año será menor.
Aquí no hay plazo de recuperación de caja gracias al gasto recurrente: el gasto anterior cancelable equivale a 400 € mensuales y el nuevo a 500 €. No convierta tiempo supuesto en un flujo de caja para fabricar un periodo de amortización.
Valore la capacidad sin llamarla ahorro de caja
Si una prueba mostrase una hora neta liberada por consultor y semana activa, 5 × 40 × 1 = 200 horas. A 30 € por hora, su valor para planificar recursos sería 6.000 €. La nómina no disminuye en este supuesto, de modo que el ahorro de caja sigue siendo negativo.
La formación inicial consumiría otras 40 × 30 € = 1.200 € de tiempo interno. Muestre ambos valores en una columna distinta de los pagos. Diga qué trabajo concreto absorbería la capacidad liberada y quién comprobaría que ocurre.
Una colocación adicional es un escenario distinto: registre probabilidad, margen después de costes de entrega y prueba de causalidad antes de incorporarla. No cuente la misma hora como ahorro salarial y como ingreso incremental.
Mida un encargo completo y comparable
Elija un encargo representativo y acuerde qué constituye una lista corta utilizable. Mantenga igual el briefing, los datos iniciales y el estándar de revisión. Mida preparación, búsqueda, comprobación, correcciones, registro del candidato y entrega al cliente. El primer resultado rápido puede exigir mucho trabajo posterior.
La guía oficial de Yena para la primera búsqueda describe la revisión de un perfil editable y de la lista corta. La guía de expediente del candidato permite comprobar si otro miembro autorizado entiende notas, archivos y puestos vinculados. Verifique esos pasos en el espacio de trabajo actual; no son una promesa de ahorro ni de contratación.
Repita con un encargo difícil. Guarde fallos, duplicados, fuentes dudosas y preguntas abiertas. Solo extrapole al año si el tipo de encargos, la adopción y las tareas medidas justifican esa escala.
Algunos de nuestros clientes
Pruébalo con tu equipo
Pruebe la búsqueda con un briefing real
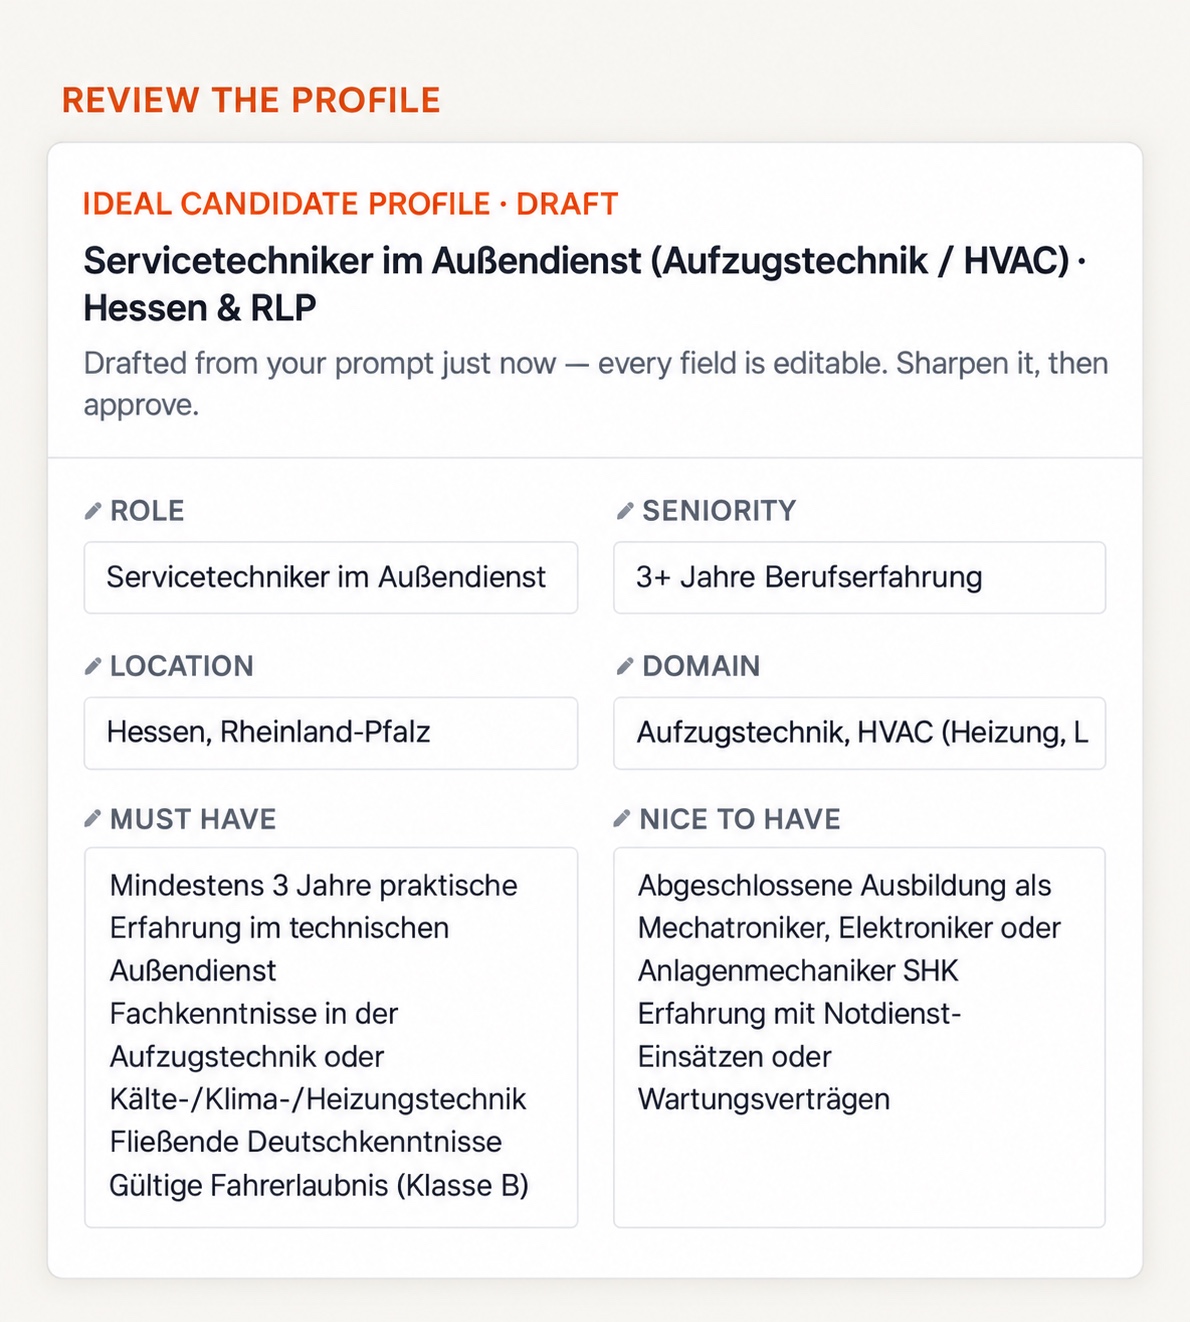
Vista ilustrativa de Yena con un briefing alemán para un técnico de servicio y etiquetas de interfaz en inglés. Muestra un paso de revisión; no demuestra rentabilidad ni un resultado de cliente.
- Definir criterios y salida utilizable.
- Revisar perfil y lista corta con el equipo.
- Registrar tiempo, correcciones y dudas.
Lleve una hoja de decisión a Finanzas
- Elección: sistema actual frente a propuesta concreta, módulos incluidos y responsable de la decisión.
- Caja: pagos nuevos, pagos evitables, fechas de cancelación, gastos de transición y obligaciones que permanecen.
- Capacidad: tiempo neto observado hasta una salida aceptada y uso previsto de esas horas, por separado.
- Condiciones: alcance de migración, calidad de datos, exportación, requisitos críticos y evidencia pendiente antes de aprobar.
Fuentes del ejemplo y límites
Los pasos del producto proceden de las guías oficiales de Yena sobre la primera búsqueda y el expediente del candidato. Las cifras anteriores son hipotéticas. Use una oferta actual y datos propios para decidir.
Preguntas para la aprobación
¿Las horas liberadas son ahorro de caja?
No si el gasto de personal no cambia. Son capacidad disponible. Presente por separado cualquier reducción real de pagos.
¿Podemos proyectar más ingresos por hacer listas cortas antes?
Solo como escenario hasta demostrar demanda, conversiones, costes de entrega y contribución atribuible. Una búsqueda más rápida no equivale por sí sola a otra colocación.